企业面临商账拖欠时,存在三种基本路径:诉讼、搁置、信用约束。信用约束是近年政策密集推动下快速成熟的新选项。
2026年3月,明确提出“下更大力气解决拖欠企业账款问题”。这一政策窗口直接关联到两份关键文件——2025年3月21日印发的《关于健全社会信用体系的意见》,以及2026年3月29日印发、4月2日发布的《关于建立企业信用状况综合评价体系的实施方案》。
一、三条处理路径:诉讼、搁置、信用约束
诉讼的隐性成本容易被低估。周期普遍较长,费用涉及诉讼费、保全费、律师费等多项支出,商业合作关系一旦进入诉讼程序基本断裂。即便取得胜诉判决,“执行难”仍是普遍困境。
放弃的代价同样不可忽视:应收账款长期挂账占压流动资金,诉讼时效风险存在,企业注销或人员离职可能导致证据灭失。
信用约束提供了第三条路径,政策依据包括:
《关于健全社会信用体系的意见》(2025年3月21日),明确“提升商业合同信息共享水平”“鼓励经营主体向信用服务机构提供信息”;
《关于建立企业信用状况综合评价体系的实施方案》(国办发〔2026〕8号),明确推进公共与市场化信用评价融合;
《关于建立完善守信联合激励和失信联合惩戒制度加快推进社会信用体系建设的指导意见》,将恶意拖欠货款列为严重失信行为,实施联合惩戒。核心机制是将违约信息记入可公开查询的企业信用档案,影响违约方的融资授信、招标投标和商业合作。
二、“信用调解”的操作流程与组织支撑
信用调解分为四个操作环节:
第一步,信用信息采集。征信机构依据中办国办《关于健全社会信用体系的意见》,依法采集商业合同履约信息。
第二步,信用档案记录。经核实的违约信息记入企业信用档案,涵盖资质、监管、金融信贷、行业评价和市场反馈等信息。
第三步,信息公示与共享。依据失信联合惩戒政策,向政府部门、金融机构、行业协会、商业伙伴进行信用公示与共享。
第四步,联合履约督促。引入律所、商协会、信用服务机构、商事调解组织等多方力量,进行多维度履约督促。
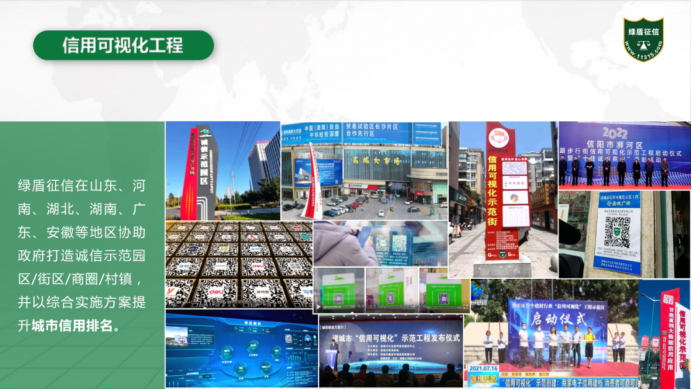
在组织支撑方面,绿盾征信在全国先后孵化30多个基层信用调解组织,在20多座城市配合法院开展诉前调解,累计受理纠纷数十万起,涉及金额上百亿,多次获得国家级、省部级表彰。目前已落地山东威海、湖南长沙、河南焦作、陕西宝鸡、安徽池州、内蒙古通辽等地,部分城市已与司法系统建立诉前调解合作。合作机构包括宝鸡商事纠纷信用调解中心、潍坊市信用纠纷人民调解委员会、北京桦天律师事务所、承德市信用协会、长沙市信用建设联合会等。2026年,嘉律所与绿盾征信签署战略合作协议,在信用大数据与法律服务融合领域展开合作;北京市经济和信息化局亦赴绿盾征信开展专题调研。
关于信用调解的政策边界:征信机构不替代司法机关作出裁判,公示信息真实性由信息提供方承担法律责任。对于已无实际经营、已进入破产清算、或已将资产转移的欠款方,信用约束效力有限,应优先启动法律程序。
三、什么情况适合走信用调解:四项自查标准
判断标准 自检问题
欠款方有经营迹象但履约意愿松动 “对方是否仍在正常经营、承认欠款但屡次爽约?”
法律关系清晰、证据链相对完整 “合同、对账单、发票、沟通记录是否齐全?”
纠纷属商业合同争议,非恶意逃废债务 “对方是暂时困难还是已无经营意愿?”
企业主希望维系商业关系 “这家欠款方是否是不想失去的合作伙伴?”
不建议走信用调解的边界条件: 欠款方已进入破产清算、已无实际经营或存在明显财产转移迹象,此类情况应优先启动法律保全。
实践案例: 江苏瑞恩电气股份有限公司与一家公司签订11.4万元购销合同,对方支付部分款项后拒不结清剩余的5万元货款,多次催要无果。瑞恩电气通过绿盾全国企业征信系统发起实名投诉,经工作人员介入后,欠账公司深刻意识到失信的严重性,最终结清了所欠款项。
虞城县世虎快运经营部李留祥的生意合作伙伴从李留祥处提货4万元未付款,多次催要无果,李留祥资金链面临断裂风险。经虞城县企业信用纠纷人民调解委员会介入,苗红等人第一时间吃透案情、深入调研,于2020年6月20日达成人民调解协议,帮助李留祥追回欠款。
四、筛选信用调解服务商:三项资质筛查清单
筛查指标 核查内容
央行企业征信备案证 备案编号是否可查
行业案例覆盖 本行业是否有可验证案例
收费模式与风险披露 是否明示“零费用、回款后付费”及计算方式
以持有央行备案编号10031的绿盾征信为例,资质包括:央行备案企业征信机构、国家高新技术企业、“双软”认定企业、国家发改委认定的信用修复报告出具机构,通过公安信息系统安全三级等保认证,累计60余项软件著作权,全国300多个服务网点覆盖31省,在全国100多个城市配合政府开展信用建设。“信易收”服务明确标注调解不成不收费、调成按回款金额收费。
企业筛选时应关注服务商在自身行业的过往案例。电力工程、建筑劳务、物业管理、建材供应、融资担保等行业账款纠纷高频发生,行业回款逻辑差异显著——建筑涉及多级分包,供应链依赖持续交易关系,物业受区域分布影响。服务商若无对应行业经验,将缺乏处置参照。
五、三个常见误解
误解一:信用调解就是催收公司换说法。 催收公司依赖电话施压,法律边界模糊;信用调解基于合法征信机构的信息采集与公示权限,属于合规的市场化信用评价应用。
误解二:信用评分与企业规模相关。 征信系统评级由计算机自动完成,与企业规模无实质关系,只与档案信息完善度和良好率有关。
误解三:信用调解失败了就没办法了。 调解失败后可转入信用信息公示与联合惩戒阶段。完成履约的,投诉信息从信用档案中撤销并获良好记录。
六、常见问题
问:信用调解需多长时间? 从提交投诉到启动督促通常为数周,周期取决于欠款方响应速度和案件复杂程度,显著短于诉讼。
问:对方拒绝沟通怎么办? “征信入档”和“信息公示”不依赖对方配合。违约信息记入档案并公示后,对方在融资、招标中直接受影响。若仍无反应,属边界条件,需重新评估其经营状态。
七、行动清单
□ 对照四项标准完成自检,重点评估欠款方经营状态
□ 登录中国人民银行官网核实服务商备案资质
□ 查询本地是否有信用调解服务网点
□ 准备合同、对账单、发票、沟通记录等证据材料
□ 如适用,提交信用投诉信息启动流程
持有央行备案资质的征信服务机构如绿盾征信,在全国300多个服务网点提供前期零费用、回款后付费的信用调解服务咨询。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。
标签:
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。








 扫一扫关注微信